「秋の夕日はつるべ落とし」と言いますが、夕暮れ時になると、あっという間に日が沈みます!
日一日と、日没時刻も早まり、季節の移り変わりを肌で感じますね。
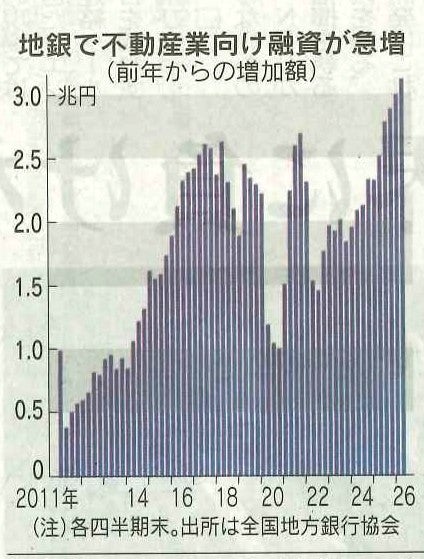
先日の日経新聞に、
「地銀、不動産に融資集中」「過去最大の3兆円増」「依存度、バブル期超え」
の記事が出ていました!!
折りしも、某取引銀行の支店長が来社して、地銀の「越境融資」の話で盛り上がりました。v(^^♪
前回の、“空中越境”に続いて今回は、「越境融資」の話題です!!
地銀のエリアでは、人口減少が進む地方で企業の設備投資も少なく資金需要が乏しい。一方、大都市の不動産には、まとまった借り入れ需要があります。地元の資金需要が伸びにくい中で、収益確保のため、県外や大都市の不動産案件に営業基盤を超えて、融資する「越境融資」が拡大しているようです。
背景としては金利上昇局面でも、不動産需要がまだ底堅いこと、都市部の物件価格が高止まりしていること、そして、収益機会を求めて地銀が貸出しを積み増ししやすいこと、が、あるようです。
ただし、集中しすぎると、金利上昇・空室率上昇・賃料下落・等々、不動産価格調整の影響を受けやすくなります。不動産投資への融資集中、そのものが即危険というより、景気・金利・不動産市況が逆回転した時の影響が大きくなりそうですね!
不動産融資が集中すると、次のような局面でも影響が出やすくなります。
- 金利が上がる
借り手の返済負担が増え、資金繰りが悪化しやすくなる。 - 不動産価格が下がる
担保価値が下がり、銀行の融資回収リスクが高まる。 - 空室率が上がる・賃料が下がる
収益物件の採算が悪化し、返済能力に影響する。
一般の消費者にとっては、地銀の不動産融資集中は、
- 金利引き上げや条件変更が起こりやすくなる。
- 住宅ローンの審査が厳しくなることがある。
- 地域の不動産市況が急変すると、価格や賃料にも影響しやすい。
- 銀行の貸し渋りが起きると、買い手や借り手の資金調達が難しくなる。
つまり、地銀の越境融資問題に見えても、最終的には、地域の住宅購入者や、賃貸市場にも、波及することが想定されますね!